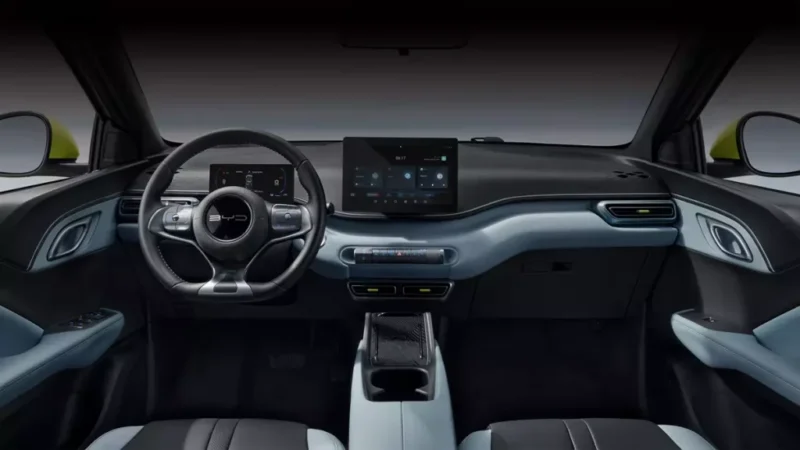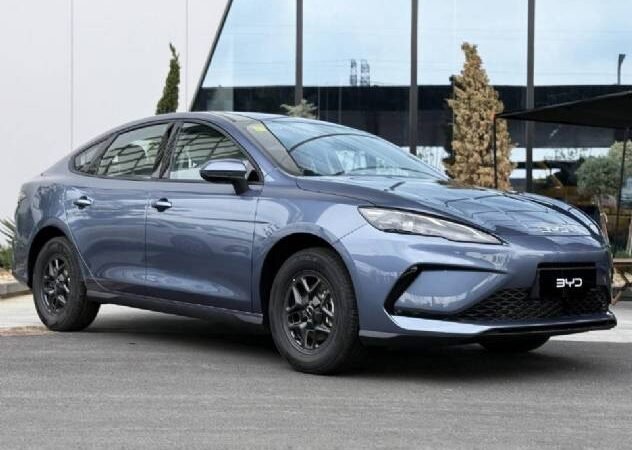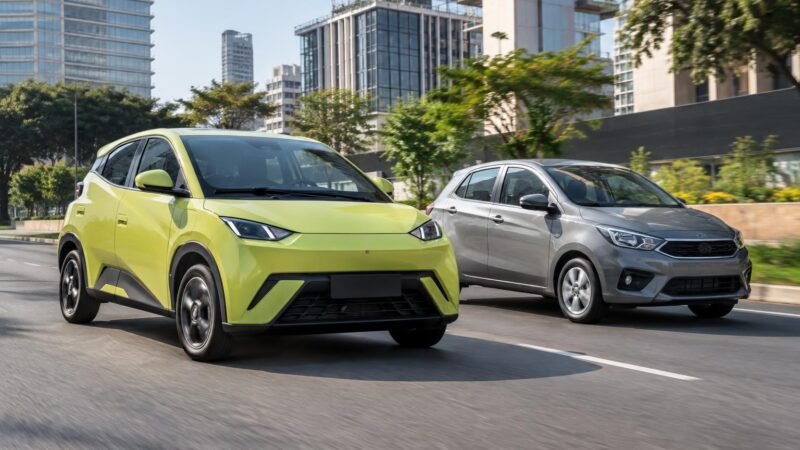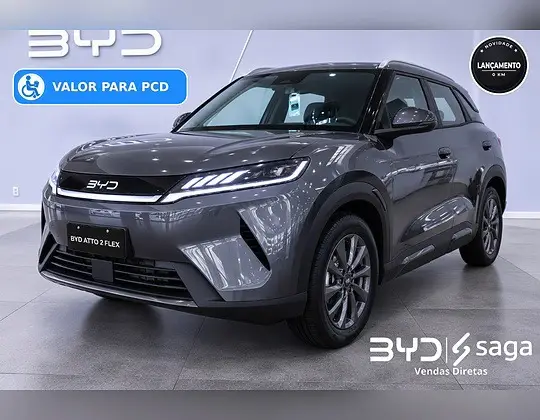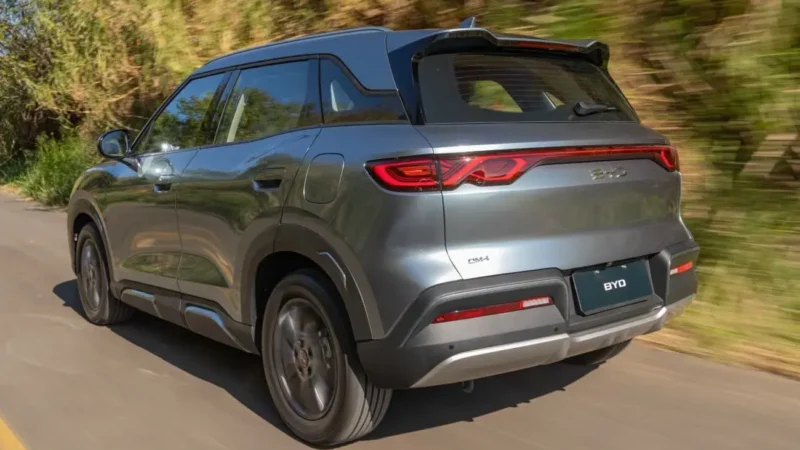
O BYD Yuan Pro 2027 aparece em uma oferta da marca com duas alternativas para o comprador: receber um bônus de R$ 10 mil ou optar por um financiamento anunciado com taxa zero. As opções são excludentes, ou seja, o cliente escolhe uma delas. A divulgação não detalha preço final, entrada, número de parcelas nem prazo da campanha.
Consulte o preço atualizado do Jeep Renegade na tabela FIPE e compare com as versões anteriores.
O que a oferta informa
A comunicação da BYD apresenta duas formas de benefício para o SUV elétrico. Na primeira, o comprador recebe um bônus de R$ 10 mil aplicado à negociação, conforme as regras da campanha. Na segunda, pode escolher o financiamento com taxa zero.
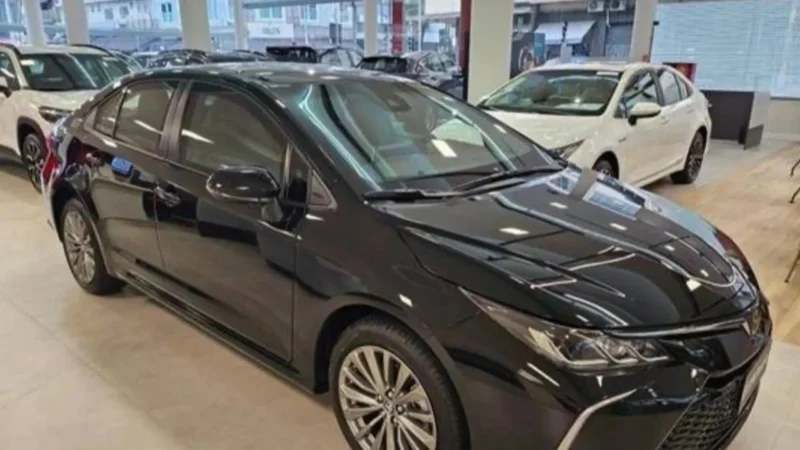
A divulgação também coloca o modelo em comparação de preço com o Jeep Renegade Willys. Porém, as informações disponíveis não trazem a tabela usada nessa comparação, o preço final do BYD nem a data de referência dos valores. Por isso, não é possível calcular uma diferença precisa entre os dois.
Também não aparecem o estoque participante, os requisitos do financiamento nem as regras de elegibilidade. Esses pontos não devem ser presumidos e precisam ser confirmados na concessionária.
Bônus e taxa zero são caminhos diferentes
Como a oferta apresenta as vantagens como alternativas, não vale a conta que subtrai R$ 10 mil do preço e, ao mesmo tempo, considera o financiamento sem juros. O comprador deve pedir simulações separadas: uma com o bônus e outra com o financiamento. Se a loja oferecer outra combinação, ela precisa estar descrita com clareza na proposta.
A comparação também não se resume a "desconto contra juros". O bônus pode reduzir o valor pago pelo carro, enquanto o financiamento pode preservar parte do dinheiro disponível no momento da compra. Para uns, pagar menos no total é a prioridade. Para outros, manter recursos em caixa pesa mais. Sem conhecer os valores da proposta e a capacidade de pagamento, não há alternativa universalmente melhor.
Como comparar as duas propostas
O primeiro passo é pedir duas propostas completas para o mesmo veículo e a mesma configuração. Comparar entradas ou prazos diferentes pode levar a uma conclusão equivocada.
- Proposta com bônus: preço antes do benefício, valor efetivamente abatido e preço final.
- Proposta com financiamento: preço considerado, entrada exigida, saldo financiado, prazo, valor das parcelas e total a pagar.
- Custos adicionais: tarifa de cadastro, registro de contrato, seguro prestamista e serviços incluídos, com a indicação de quais são obrigatórios e quais são opcionais.
- Validade: data até a qual a proposta vale, já que condições comerciais podem mudar.
"Taxa zero" descreve uma condição de financiamento, mas não significa necessariamente que a compra não tenha outros custos. O ponto decisivo é o total desembolsado, e não apenas a taxa anunciada ou o valor da prestação. Uma prestação aparentemente baixa pode vir de uma entrada elevada ou de um prazo mais longo.
Uma planilha simples ajuda: registre o preço final da opção com bônus e, na opção financiada, a entrada, as parcelas, as tarifas e o total desembolsado em cada cenário.
Cuidados antes de fechar negócio
Confira a validade da campanha e se a unidade oferecida participa da condição. Pergunte se o bônus depende de critérios, como forma de pagamento ou disponibilidade, e se a oferta está vinculada à compra de serviços ou acessórios. Leia a documentação do financiamento com atenção: a expressão "taxa zero" deve corresponder ao que está descrito no contrato. Não assine documentos em branco nem aceite que valores importantes fiquem só em conversas verbais.
Se houver um usado na negociação, peça que o valor dele apareça separado. Assim é possível distinguir o bônus promocional da avaliação do veículo entregue e evitar tratar como desconto uma diferença que vem de outro componente.
Sobre a comparação com o Renegade Willys, vale lembrar que o Yuan Pro é identificado como elétrico. Forma de recarga, uso diário, custos de uso, equipamentos e espaço podem mudar a avaliação. O material não traz dados técnicos do modelo, então esses pontos devem ser confirmados com a marca e a concessionária.
Para quem cada alternativa pode fazer sentido
O bônus pode interessar a quem consegue pagar o veículo sem recorrer ao financiamento anunciado, ou a quem encontrou uma forma de pagamento cujo custo total seja menor com o abatimento. Já o financiamento a taxa zero pode atrair quem prefere dividir o pagamento e preservar dinheiro disponível. Em ambos os casos, a conclusão depende do preço final e das condições exatas.
O que significa para o comprador
A notícia é um convite a pedir as condições completas, não uma garantia de que qualquer pessoa terá o mesmo resultado financeiro. Antes de decidir, leve à concessionária perguntas objetivas: qual é o preço antes e depois do bônus de R$ 10 mil, quais são a entrada, o prazo e o total do financiamento, até quando a oferta vale e quais unidades participam. Com proposta por escrito e contrato claro, o comprador consegue comparar o custo total das duas alternativas sem depender apenas do destaque publicitário.