SUV seminovo até R$ 100 mil em Campinas: o que dá para comprar
Seis SUVs com FIPE abaixo de R$ 100 mil em outubro/2026, com código e valor de cada versão, e como comparar anúncios em Campinas.
Ler postEntenda entrada, prazo e CET no financiamento de seminovo e veja a taxa média de juros de veículos do Banco Central (agosto/2026).
Imagem ilustrativa.
Financiar um seminovo exige olhar além do valor da parcela. Entrada, prazo e Custo Efetivo Total (CET) definem quanto o carro vai custar no fim do contrato. Veja como cada um funciona e qual é a referência oficial de juros divulgada pelo Banco Central.
A entrada é a parte do preço paga à vista, em dinheiro ou com o carro usado na troca. Quanto maior a entrada, menor o valor financiado e, portanto, menor o total de juros pagos. Uma entrada maior também pode melhorar as condições oferecidas pela instituição financeira, já que o risco da operação diminui.
Prazos mais longos reduzem o valor de cada parcela, mas aumentam o total pago, porque os juros incidem por mais tempo. Também há outro efeito: o carro continua perdendo valor de mercado enquanto o financiamento corre. Em contratos longos, o saldo devedor pode ficar próximo ou acima do valor do carro por um período, o que dificulta uma troca antes do fim.
A taxa de juros é o preço do dinheiro emprestado. O Custo Efetivo Total (CET) é o custo completo da operação: inclui os juros e também tarifas, tributos (como o IOF), seguros e outras despesas cobradas no contrato. Por isso, duas propostas com a mesma taxa de juros podem ter CETs diferentes.
A forma mais segura de comparar propostas é pedir o CET de cada uma, expresso ao mês e ao ano, para o mesmo valor financiado e o mesmo prazo.
O Banco Central publica mensalmente a taxa média de juros das operações de crédito. Na modalidade aquisição de veículos para pessoas físicas, com recursos livres, a taxa média foi de 26,4% ao ano em agosto de 2026, segundo as estatísticas monetárias e de crédito divulgadas em 29/09/2026 (dado preliminar, série SGS 20749). Em agosto de 2025, a mesma taxa média era de 27,3% ao ano.
Essa média reúne operações de todo o sistema financeiro e de clientes com perfis diferentes. A taxa oferecida a cada pessoa depende do histórico de crédito, da renda, da entrada, do prazo e do próprio veículo. Use a média como termômetro: se uma proposta estiver muito acima dela, vale buscar outras opções.
Além da parcela, o orçamento mensal precisa comportar combustível, seguro, manutenção, IPVA e licenciamento. Planejar esses custos evita que o financiamento comprometa outras despesas da casa.
Garagem Modelo Seminovos (loja fictícia desta demonstração, em Campinas): cada carro do nosso estoque mostra o preço anunciado ao lado do valor FIPE do mês, para você comparar antes de visitar. Pergunte também pelas condições de pagamento disponíveis. Confira o estoque.
Garagem Modelo Seminovos, Campinas-SP. Preço anunciado ao lado da FIPE em todos os carros.
Ver estoque completo
Seis SUVs com FIPE abaixo de R$ 100 mil em outubro/2026, com código e valor de cada versão, e como comparar anúncios em Campinas.
Ler post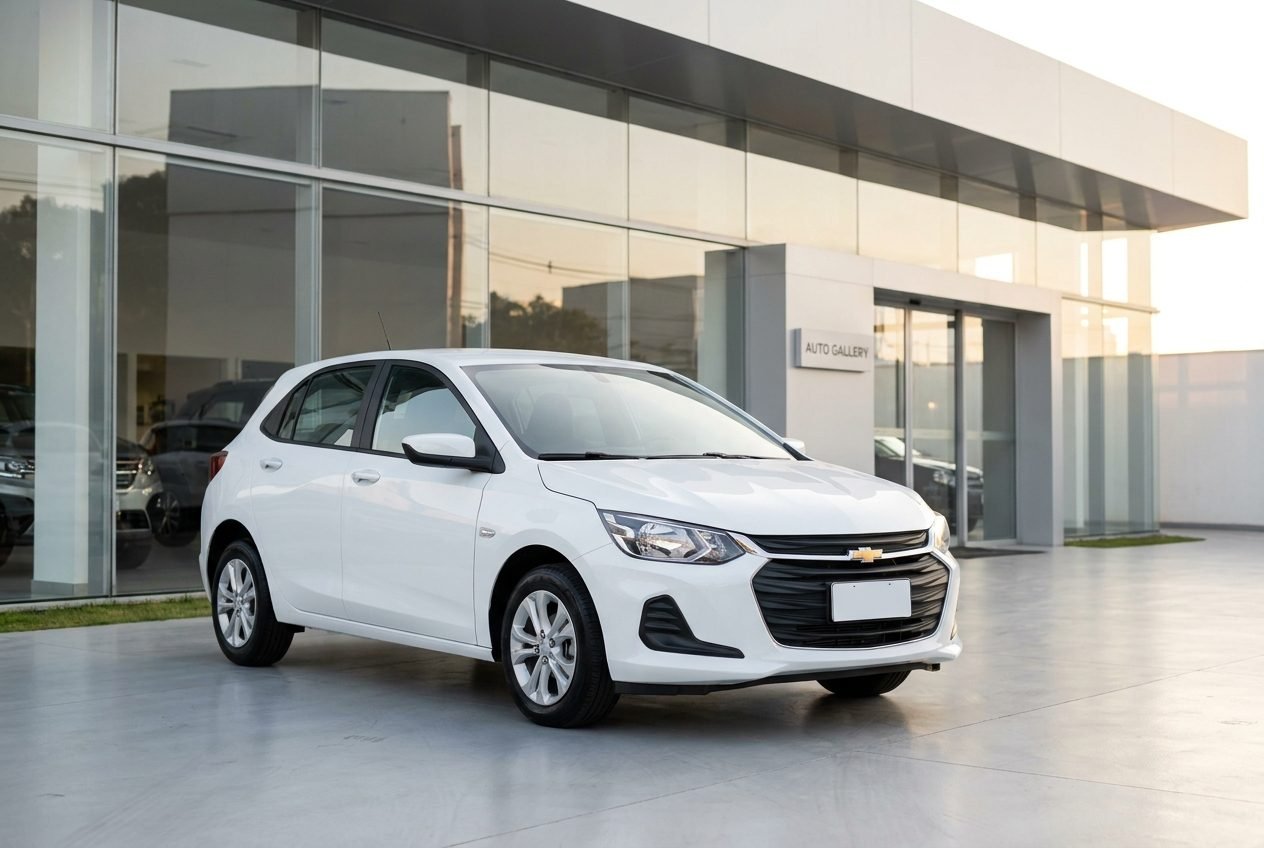
Onix LT 1.0 Turbo 2021 vale R$ 66.686 na FIPE de outubro/2026. Veja a queda em 12 meses e desde 2024, mês a mês.
Ler post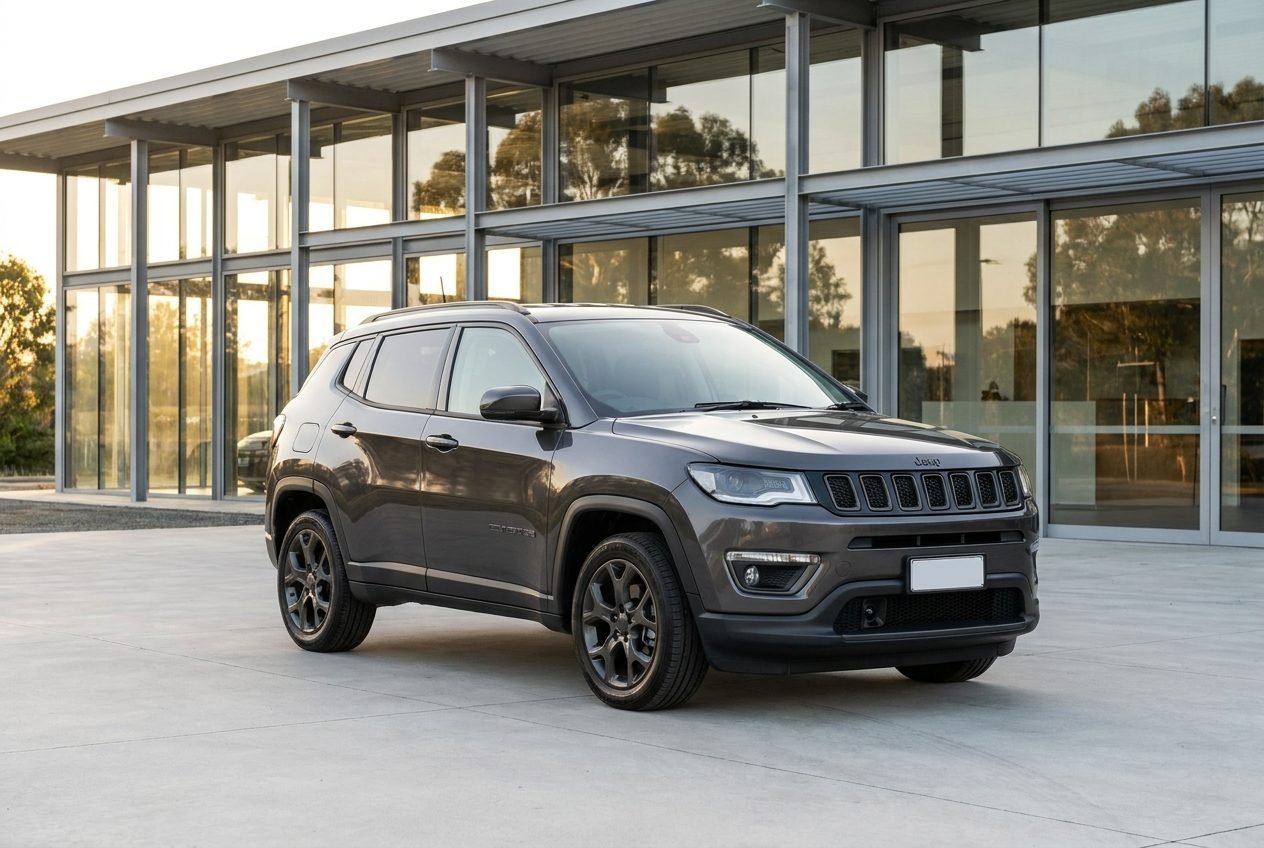
Checklist para inspecionar o Jeep Compass Longitude 2.0 flex 2019, onde consultar recall oficial e o valor FIPE de outubro/2026.
Ler post